
Die Pflegeimmobilie als Kapitalanlage wird häufig als bequemer Weg zur Altersvorsorge beworben: langfristiger Mietvertrag, kaum Verwaltungsaufwand, stabile Nachfrage durch den demografischen Wandel. Auch im Münsterland erhalten private Anleger regelmäßig solche Angebote. Doch wie tragfähig ist das Versprechen wirklich, und für wen passt ein Immobilienkauf zur Altersvorsorge heute überhaupt noch?
Darüber hat regionalupdate.de mit Andreas Ellebracht gesprochen. Der Geschäftsführer der Mensch und Immobilie GmbH in Warendorf ist seit rund 40 Jahren in der Immobilienbranche tätig und begleitet Käufer bei klassischen Wohnimmobilien ebenso wie bei Pflegeimmobilien. Im Gespräch erklärt er, worin sich ein Pflegeapartment von einer vermieteten Wohnung unterscheidet, wo die Risiken liegen, woran man ein seriöses Angebot erkennt und warum die Beratung nicht beim Objekt beginnen sollte.
Pflegeimmobilie als Kapitalanlage: Das unterscheidet sie von der Mietwohnung
Herr Ellebracht, viele Anleger kennen die klassische vermietete Eigentumswohnung. Was ist bei einer Pflegeimmobilie grundlegend anders?
Der Kern liegt im Mietverhältnis. Wer eine Eigentumswohnung vermietet, hat in der Regel einen privaten Mieter und kümmert sich selbst um Mieterauswahl, Neuvermietung, Wohnungsübergaben oder einzelne Reparaturen. Bei einer Pflegeimmobilie gibt es dagegen meist einen langfristigen Vertrag mit dem Betreiber der Einrichtung oder einer Betreibergesellschaft. Der Eigentümer vermietet also nicht direkt an die Bewohnerin oder den Bewohner des Pflegeapartments.
Das reduziert den Verwaltungsaufwand für den Anleger spürbar. Dafür entsteht eine andere Abhängigkeit: Die wirtschaftliche Stärke des Betreibers und die Zukunftsfähigkeit des Standorts bekommen ein viel größeres Gewicht. Ich rate deshalb davon ab, eine Pflegeimmobilie als „Immobilie mit garantiertem Mietvertrag“ zu sehen. Sie ist eine Kombination aus Immobilieninvestment, Betreiberkonzept und der langfristigen Nachfrage nach Pflegeplätzen.
Solche Angebote werben oft mit langen Mietverträgen und wenig Aufwand. Welche Risiken sollten Interessenten trotzdem ansprechen?
Ein langer Mietvertrag gibt zunächst Planungssicherheit, aber er schließt nicht alle Risiken aus. Das wichtigste ist das Betreiberrisiko. Gerät der Betreiber wirtschaftlich in Schwierigkeiten, nützt auch ein langfristiger Vertrag nur begrenzt. Man sollte also sehr genau prüfen, wer der Vertragspartner ist.
Dazu kommen Fragen nach der Entwicklung des Standorts, der Auslastung der Einrichtung, der Instandhaltung und Modernisierung und danach, welche Kosten am Ende tatsächlich beim Eigentümer hängen bleiben. Auch über einen späteren Verkauf sollte man sprechen, denn der Markt für ein Pflegeapartment ist ein anderer als für eine normale Eigentumswohnung. Rendite und Vertragslaufzeit sind deshalb nur ein Teil der Entscheidung. Vertragsdetails, Betreiberbonität, Objektqualität und ein realistischer Blick auf die Risiken sind mindestens genauso wichtig.
Standort, Betreiber, Objekt: Woran man ein seriöses Angebot erkennt
Wie kann ein privater Anleger beurteilen, ob ein Angebot für eine Pflegeimmobilie wirklich Substanz hat?
Standort, Betreiber und wirtschaftliche Tragfähigkeit sind für mich die drei zentralen Punkte. Beim Standort reicht der allgemeine Hinweis auf den demografischen Wandel nicht aus. Es kommt auf die konkrete Lage vor Ort an: Wie groß ist der tatsächliche Bedarf an Pflegeplätzen? Welche anderen Einrichtungen gibt es in der Umgebung? Wie entwickelt sich die Bevölkerung? Und wie gut ist das Haus in die örtliche Infrastruktur eingebunden?
Beim Betreiber schaue ich unter anderem darauf, wie lange das Unternehmen schon am Markt ist, wie viele Einrichtungen es führt, welche Erfahrungen vorliegen und wie nachvollziehbar sein wirtschaftliches Konzept ist. Und schließlich muss das Objekt selbst überzeugen: eine plausible Kaufpreiskalkulation, transparente Vertragsunterlagen, eine ordentliche Bau- und Ausstattungsqualität und klare Regeln zu Instandhaltung und Kosten.
Und wenn die Rendite besonders gut aussieht?
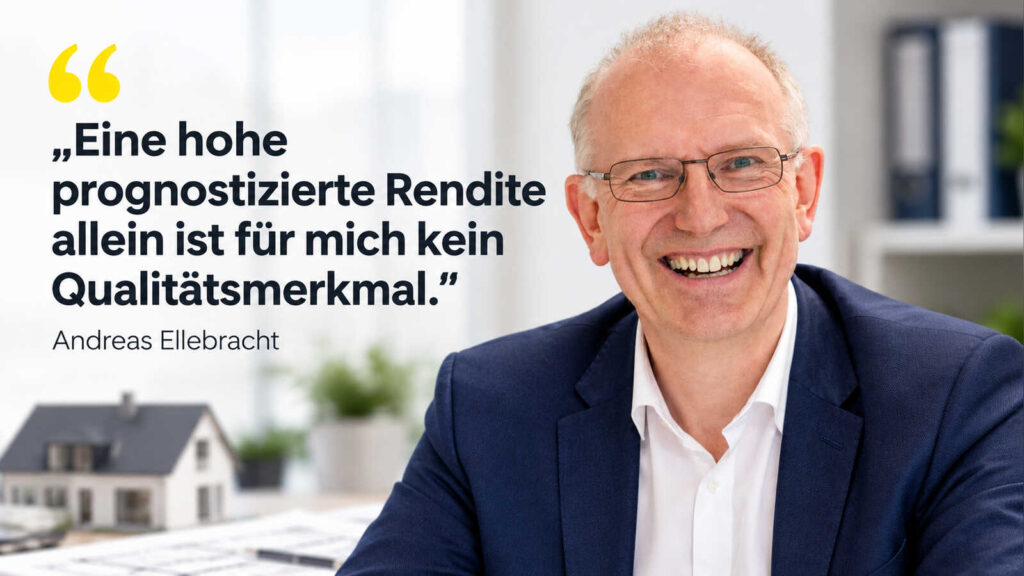
Eine hohe prognostizierte Rendite ist für mich kein Qualitätsmerkmal. Eher umgekehrt: Je attraktiver eine Rendite auf den ersten Blick wirkt, desto genauer sollte man verstehen, wodurch sie wirtschaftlich getragen wird.
Immobilie zur Altersvorsorge: Für wen sie heute noch passt
Lange galt die eigene Immobilie als sichere Altersvorsorge. Stimmt das bei heutigen Preisen, Zinsen und Nebenkosten noch?
So pauschal würde ich das nicht mehr sagen. Eine Immobilie kann nach wie vor ein sehr guter Baustein der Altersvorsorge sein, aber ein Selbstläufer ist sie nicht. Es kommt darauf an, zu welchem Preis man kauft, wie solide die Finanzierung steht und welche laufenden Kosten auf Dauer anfallen. Bei einer selbst genutzten Immobilie sind die Wohnkosten nach der Entschuldung im Alter meist deutlich besser planbar. Instandhaltung, Modernisierung, Versicherungen und Nebenkosten bleiben aber.
Man muss heute genauer rechnen als noch vor einigen Jahren. Gut ist eine Immobilie als Altersvorsorge dann, wenn sie zur eigenen finanziellen Situation passt und nicht dazu führt, dass Vermögen und Liquidität dauerhaft komplett in einem einzigen Objekt stecken. Für viele Menschen ist das eigene Haus außerdem mehr als eine Kapitalanlage, nämlich ein besonderer Schutzraum für die Familie.
Wem würden Sie zum Kauf raten und wem eher nicht?
Sinnvoll ist ein Kauf vor allem für Menschen mit stabilem Einkommen, genügend Eigenkapital oder finanziellen Reserven und einem langen Anlagehorizont. Bei einer Kapitalanlage muss die Immobilie zusätzlich wirtschaftlich funktionieren: Lage, Kaufpreis, Mieteinnahmen, Finanzierung, Rücklagen sowie mögliche Leerstands- und Instandhaltungsrisiken müssen zusammenpassen.
Zurückhaltend bin ich, wenn jemand für den Kauf fast seine gesamte Liquidität aufbrauchen müsste oder die Finanzierung nur dann trägt, wenn über viele Jahre alles exakt nach Plan läuft. Auch ein sehr kurzer Anlagehorizont ist problematisch, weil Erwerbsnebenkosten und ein möglicher späterer Verkauf eingerechnet werden müssen. Entscheidend ist also nicht das Alter des Käufers, sondern seine gesamte wirtschaftliche Lage.
Später Einstieg und die drei Fragen vor jedem Kauf
Viele beschäftigen sich erst spät mit der Altersvorsorge. Gibt es einen Zeitpunkt, ab dem sich eine Immobilie als Kapitalanlage nicht mehr lohnt?
Eine feste Altersgrenze gibt es nicht. Entscheidend ist, ob die Zeit bis zum Ruhestand und bis zur Rückzahlung der Finanzierung zur persönlichen Situation passt. Wer später einsteigt, muss andere Fragen klären als jemand mit 30 oder 40: Wie lange soll finanziert werden? Welche monatliche Belastung ist auch im Ruhestand noch tragbar? Welche Einkünfte gibt es dann? Und welches Vermögen oder welche Rücklagen sind zusätzlich vorhanden?
Kritisch wird es, wenn die Finanzierung nur über sehr lange Laufzeiten tragfähig wirkt oder im Ruhestand eine hohe Restschuld bleibt, ohne dass es dafür ein schlüssiges Konzept gibt. Ein später Einstieg kann trotzdem sinnvoll sein. Er muss nur viel stärker auf Liquidität, Tilgung und den persönlichen Zeithorizont abgestimmt werden.
Jemand kommt zu Ihnen und möchte mit einer Immobilie für das Alter vorsorgen. Womit fangen Sie an?
Mit drei grundlegenden Fragen. Erstens: Was soll die Immobilie leisten? Mietfrei im Alter wohnen, zusätzliches Einkommen aus Vermietung, Vermögensaufbau oder langfristige Anlage von vorhandenem Kapital? Ohne klares Ziel lässt sich keine passende Immobilie auswählen.
Zweitens: Wie sieht die finanzielle Ausgangslage aus? Also Einkommen, Eigenkapital, bestehende Kredite, Rücklagen und die Frage, welche monatliche Belastung dauerhaft tragbar ist, einschließlich unerwarteter Ausgaben. Drittens: Welcher Zeitraum steht zur Verfügung? Immobilien sind langfristige Investments. Man muss wissen, wie viele Jahre bis zum Ruhestand bleiben, wann die Finanzierung möglichst abbezahlt sein soll und wie flexibel das Kapital bleiben muss. Erst danach spreche ich über ein konkretes Objekt. Am Anfang der Beratung sollte immer die persönliche Strategie stehen, nicht die Immobilie.
Genau hinschauen statt auf Versprechen vertrauen
Das Gespräch zeigt: Die Pflegeimmobilie als Kapitalanlage kann ein sinnvoller Baustein der Altersvorsorge sein, ist aber kein Rundum-sorglos-Paket. Wer investiert, setzt weniger auf einen einzelnen Mieter als auf den Betreiber, den Standort und die langfristige Nachfrage nach Pflegeplätzen. Genau diese drei Faktoren verdienen vor dem Kauf die meiste Aufmerksamkeit, deutlich mehr als eine auffällig hohe Renditeprognose.
Für Anleger im Münsterland und darüber hinaus gilt dasselbe wie bei jeder Immobilie zur Altersvorsorge: erst Ziel, finanzielle Ausgangslage und Zeithorizont klären, dann das Objekt prüfen. Wer so vorgeht, vermeidet, dass Liquidität und Vermögen einseitig in einem einzigen Investment gebunden werden. Hintergrundinformationen zu Pflegeeinrichtungen und Pflegebedarf bietet das Bundesgesundheitsministerium. Wie sich der Immobilienmarkt in unserer Region entwickelt, lesen Sie auch in unserem Interview zum Immobilienmarkt im Emsland.
Kontakt zum Interviewpartner
Anzeige
Zur Person
Andreas Ellebracht ist Geschäftsführer der Mensch und Immobilie GmbH in Warendorf und verfügt über rund 40 Jahre Erfahrung in der Immobilienbranche. Er berät Käufer und Kapitalanleger zu Wohnimmobilien, Baufinanzierung und Pflegeimmobilien als Baustein der Altersvorsorge.
Über das Unternehmen
Die Mensch und Immobilie GmbH ist auf Immobilienberatung, Immobilienfinanzierung und die Vermittlung von Immobilien spezialisiert. Zu den Schwerpunkten gehören Beratung auf Honorarbasis ohne Maklerauftrag, Finanzierungskonzepte für Kauf, Neubau und Modernisierung, Kauf- und Verkaufsvermittlung sowie Pflegeimmobilien als Kapitalanlage. Das Unternehmen richtet sich an Käufer, Kapitalanleger, Vermieter und Mieter in Warendorf, im Münsterland und überregional.
Kontakt
Mensch und Immobilie GmbH
Andreas Ellebracht
Splieterstraße 74
48231 Warendorf
Telefon: 02581 4581001
E-Mail: [email protected]
Website: meuim.de
Facebook: Mensch und Immobilie
Instagram: @mensch_und_immobilie
FAQ: Pflegeimmobilie als Kapitalanlage
Wer ist bei einer Pflegeimmobilie der Mieter?
In der Regel der Betreiber der Pflegeeinrichtung beziehungsweise eine Betreibergesellschaft. Der Eigentümer vermietet nicht direkt an die Bewohner, sondern schließt einen meist langfristigen Vertrag mit dem Betreiber.
Ist die Miete bei einer Pflegeimmobilie garantiert?
Ein langer Mietvertrag schafft Planungssicherheit, ist aber keine Garantie. Gerät der Betreiber in wirtschaftliche Schwierigkeiten, hilft der Vertrag nur begrenzt. Deshalb ist die Bonität des Betreibers entscheidend.
Worauf sollte man bei der Standortwahl achten?
Auf den konkreten Bedarf an Pflegeplätzen vor Ort, konkurrierende Einrichtungen, die Bevölkerungsentwicklung und die Einbindung in die lokale Infrastruktur. Der allgemeine Verweis auf den demografischen Wandel reicht nicht.
Lässt sich ein Pflegeapartment leicht wieder verkaufen?
Der Markt für Pflegeapartments unterscheidet sich von dem für klassische Eigentumswohnungen. Die spätere Veräußerbarkeit sollte deshalb schon vor dem Kauf besprochen werden.
Welche Kosten trägt der Eigentümer einer Pflegeimmobilie?
Das regelt der jeweilige Vertrag. Anleger sollten genau klären, welche Kosten für Instandhaltung und Modernisierung tatsächlich bei ihnen verbleiben und welche der Betreiber übernimmt.
Ist eine hohe Rendite ein gutes Zeichen?
Nicht automatisch. Je attraktiver eine Renditeprognose erscheint, desto genauer sollte man prüfen, wodurch sie wirtschaftlich getragen wird.